(来源:雪比特)
一、国产存储巨无霸登陆科创板,创下 A 股多项募资纪录
2026 年 7 月 16 日,国产 DRAM 唯一量产龙头长鑫科技(688825,申购代码 787825) 正式开启科创板网上、网下同步申购,这场 IPO 直接刷新科创板募资天花板,成为 2026 年 A 股最大规模新股。
根据公司发行公告,本次初始发行 66.88 亿股,占发行后总股本 10%,保荐机构中金拥有 15% 超额配售选择权(绿鞋)。
未行使绿鞋:募资总额579.19 亿元,净额约 576.38 亿元;
全额行使绿鞋:募资总额飙升至666.07 亿元,净额超 660 亿; 募资规模一举超越中芯国际 532 亿纪录,跻身 A 股历史第三大 IPO,仅次于农业银行、中国石油。 全部募集资金将投向三大核心项目:存储器晶圆产线升级、DDR5/HBM 高端工艺研发、DRAM 前瞻技术储备,全面补齐国产存储产能与技术短板。
二、发行价、市值、打新收益测算:一手仅需 4330 元,市值区间 1.5-3 万亿,中一签预期本金翻倍
1. 核心发行基础数据
本次最终确定发行价 8.66 元 / 股,科创板申购单位为 500 股 / 签,中签后单签缴款成本:500×8.66=4330 元,打新资金门槛极低。 发行后总股本 668.81 亿股,仅按发行价静态测算,IPO 发行对应静态市值约 5792 亿元;按照市场机构给出上市市值区间1.5 万亿 —3 万亿元,对应二级市场股价区间 22.4 元 —44.8 元。
2. 分场景测算单签盈利(500 股)
保守预期(市值 1.5 万亿):股价 22.4 元,单签盈利约6870 元;
中性预期(市值 2万亿):股价 29.9 元,单签盈利1.06 万元;
乐观行情(存储周期 + 国产芯片溢价):市值逼近 3 万亿,单签收益1.8万元;
整体来看,哪怕市场情绪偏弱,中一签也能实现本金翻倍,是今年确定性较强的大盘打新标的。
三、豪华打新阵容曝光:梁文锋 153 只产品全线参战,全产业链巨头锁仓布局
本次长鑫 IPO 吸引全市场资金疯狂争抢,分为战略配售长线资金、网下机构资金两大阵营,其中 DeepSeek 创始人梁文锋旗下幻方量化成为最大看点。
1. 梁文锋携百亿量化资金全额打新
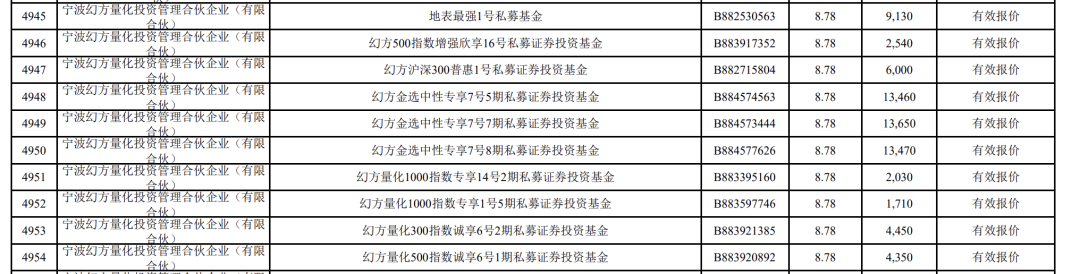
幻方量化实控人梁文锋,本次动用旗下153 只私募产品全部参与网下询价,统一报出 8.78 元高于发行价的申购价,单只产品申购规模 7000 万 —1.4 亿股,合计申报体量数百亿,是本次网下申购最激进的机构玩家。 幻方作为国内头部百亿量化私募,管理规模超 700 亿,重金押注长鑫,充分反映顶级资金对国产存储赛道长期价值的认可。
2. 战略配售 30 家长线巨头,锁仓 12-36 个月
战略配售初始计划发行 33.44 亿股,最终回拨后落地 16.67 亿股,合计认购金额 144.37 亿元,参与阵容覆盖国家队、半导体产业链、互联网、车企、云计算全赛道:
国家队资金:36 只社保基金、国调基金、中国人寿、人保、泰康等保险资金大额认购;中金、中信建投券商自营合计认购超 25 亿;
半导体上下游:中微公司、澜起科技、沪硅产业、拓荆科技、通富微电、奕斯伟材料等芯片设备 / 材料 / 封测龙头,每家固定获配 1.58 亿元;
互联网 & 云计算:阿里云、腾讯、美团、小米四大头部企业同步入局;
消费电子 & 车企:TCL、传音、华勤、蔚来、奇瑞整车厂商全部锁仓配置。
3. 散户中签率:远高于普通新股,打新难度大幅降低
受超大规模发行体量加持,机构测算网上散户中签率区间 0.3%-0.7%,中性预期 0.45%,是普通科创板新股中签率的 3-5 倍。 顶格申购需沪市市值 1672 万元,普通投资者仅需 1 万沪市市值即可参与,开通科创板权限就能申购,参与门槛友好,中签概率显著高于小盘新股。
四、长鑫核心业务、收入结构、近三年业绩与行业地位拆解
(一)主营业务:国内唯一 DRAM 全流程自主厂商
长鑫科技 2016 年成立,专注DRAM 动态随机存取存储芯片的研发、晶圆制造、封装与销售,是中国大陆唯一实现 12 英寸 DRAM 大规模量产的企业,采取 “跳代研发” 路线,跳过落后工艺,直接落地第四代先进制程。 产品矩阵全覆盖主流需求:
PC 端:DDR4、DDR5 内存颗粒;
移动端:LPDDR4X、LPDDR5/5X 手机低功耗内存;
服务器 / 算力:大容量 DDR5 算力内存,适配 AI 数据中心需求; 公司在合肥、北京布局 3 座 12 英寸晶圆厂,形成从芯片设计、制造到销售的完整产业链闭环,打破海外三巨头长期技术封锁。
(二)收入构成:算力、消费电子双驱动,DRAM 颗粒收入占比超 98%
公司营收几乎全部来自自研 DRAM 存储芯片销售,细分下游客户结构:
服务器 / AI 算力内存:2025 年起成为第一大收入来源,受益全球算力扩张,收入占比突破 55%;
消费电子(手机、PC):占营收约 40%,覆盖国内主流终端品牌;
工业、车载存储:剩余 5%,为未来增长第二曲线; 上游配套少量晶圆代工业务,营收占比不足 2%,核心增长完全依托自有 DRAM 产品涨价与产能释放。
(三)近三年完整财务数据(2022-2025),周期反转实现扭亏爆发
DRAM 行业具备强周期性,2022-2024 年行业下行周期公司持续亏损,2025 年存储超级涨价周期到来,业绩迎来拐点,数据如下:
2022 年:营业收入 82.87 亿元,归母净利润 - 163.40 亿元,行业谷底,产能爬坡、产品价格持续下跌;
2023 年:营业收入 90.87 亿元,归母净利润 - 192.25 亿元,亏损扩大,全球存储价格跌至历史低位;
2024 年:营业收入 241.78 亿元,归母净利润 - 71.45 亿元,亏损大幅收窄,产能持续释放,产品结构优化;
2025 年:营业收入 617.99 亿元,归母净利润 18.75 亿元,首次实现全年盈利,毛利率飙升至 41.02%; 2026 年一季度业绩进一步爆发:单季营收 508 亿元,归母净利润 247.62 亿元,同比暴涨 1688%,算力需求拉动 DRAM 价格持续上行,行业景气度维持高位。 两年营收复合增速高达 160.78%,是 A 股半导体板块增长弹性最强的核心资产。
(四)行业地位:全球 DRAM 第四极,国产存储绝对龙头
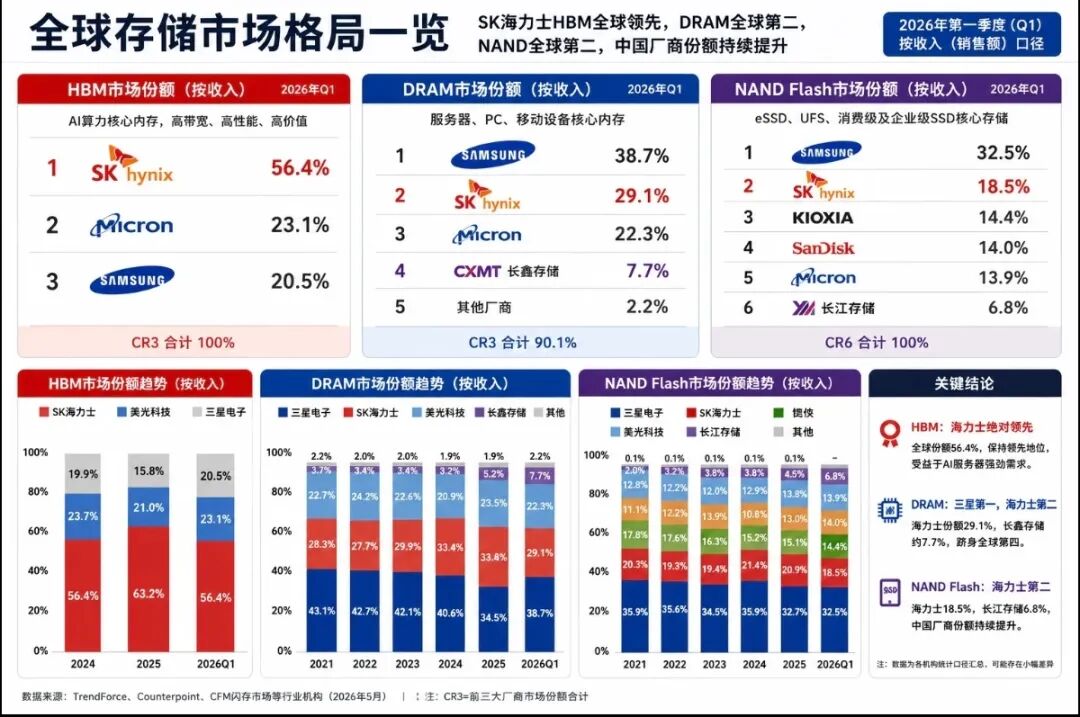
国内维度:中国大陆唯一能量产 DRAM 的企业,国内 DRAM 市场市占率超 20%,不存在本土竞争对手,是国家存储安全核心载体;
全球维度:根据 Omdia 2025 年末数据,长鑫全球 DRAM 销售额市占率 7.67%,位列全球第四;前三名为三星(33.96%)、SK 海力士(34.48%)、美光(23.41%),三家海外厂商合计垄断 90% 以上市场; 长鑫是近十年全球唯一成功突破三寡头垄断的新进厂商,填补国内 DRAM 产业空白,直接降低国内算力、终端产业链对外存储芯片依赖度,战略价值稀缺不可替代。
结尾思考
本轮长鑫 IPO 不只是一场普通新股申购,更是国产芯片产业自主化的里程碑。一边是梁文锋、社保、互联网巨头、半导体全产业链资金集体押注,一边是存储周期上行、业绩从连年亏损到单季净利 200 亿 + 的强反转。 短期看,发行体量巨大带来更高中签率,打新性价比突出;长期看,作为国内唯一 DRAM 龙头,万亿市值空间背后,是国产算力存储自主可控的长期逻辑。
风险提示:本文仅客观整理 IPO 公开信息与行业数据,不构成任何投资建议,存储行业周期波动、发行市盈率偏高,上市后股价存在大幅波动风险。
加入专属投研知识星球~圈内每日同步盘中最新市场快讯、IPO 动态、行业政策、产业链突发消息、公司研报~
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
擒牛宝配资提示:文章来自网络,不代表本站观点。